Vous vendez, vous encaissez, vous payez vos charges… mais savez-vous précisément à partir de quel montant de chiffre d’affaires vous commencez réellement à gagner de l’argent ? Le seuil de rentabilité répond à cette question simple. Pas besoin d’être expert-comptable : c’est un repère que tout dirigeant de TPE peut calculer seul, et surtout utiliser pour fixer ses objectifs mensuels. Ce guide vous donne la formule, des exemples d’artisan et de commerce, et un calculateur gratuit pour obtenir votre propre seuil en deux minutes.
Calculateur de seuil de rentabilité gratuit
Saisissez vos chiffres mensuels hors taxes : le résultat se met à jour en direct. Les valeurs pré-remplies sont celles de l’exemple fictif détaillé plus bas.
Seuil de rentabilité mensuel
—
Taux de marge sur coûts variables
—
Seuil annuel
—
Point mort
—
Marge de sécurité
—
Outil indicatif, qui ne remplace pas l’analyse de votre expert-comptable. Les chiffres saisis restent dans votre navigateur : rien n’est enregistré ni envoyé.
Pourquoi le seuil de rentabilité compte pour une TPE
Beaucoup d’artisans et de commerçants pilotent leur activité au ressenti : « ce mois-ci c’était bien », « là c’était calme ». Le problème, c’est que ce ressenti ne dit rien du niveau d’activité minimum à atteindre pour ne pas perdre d’argent.
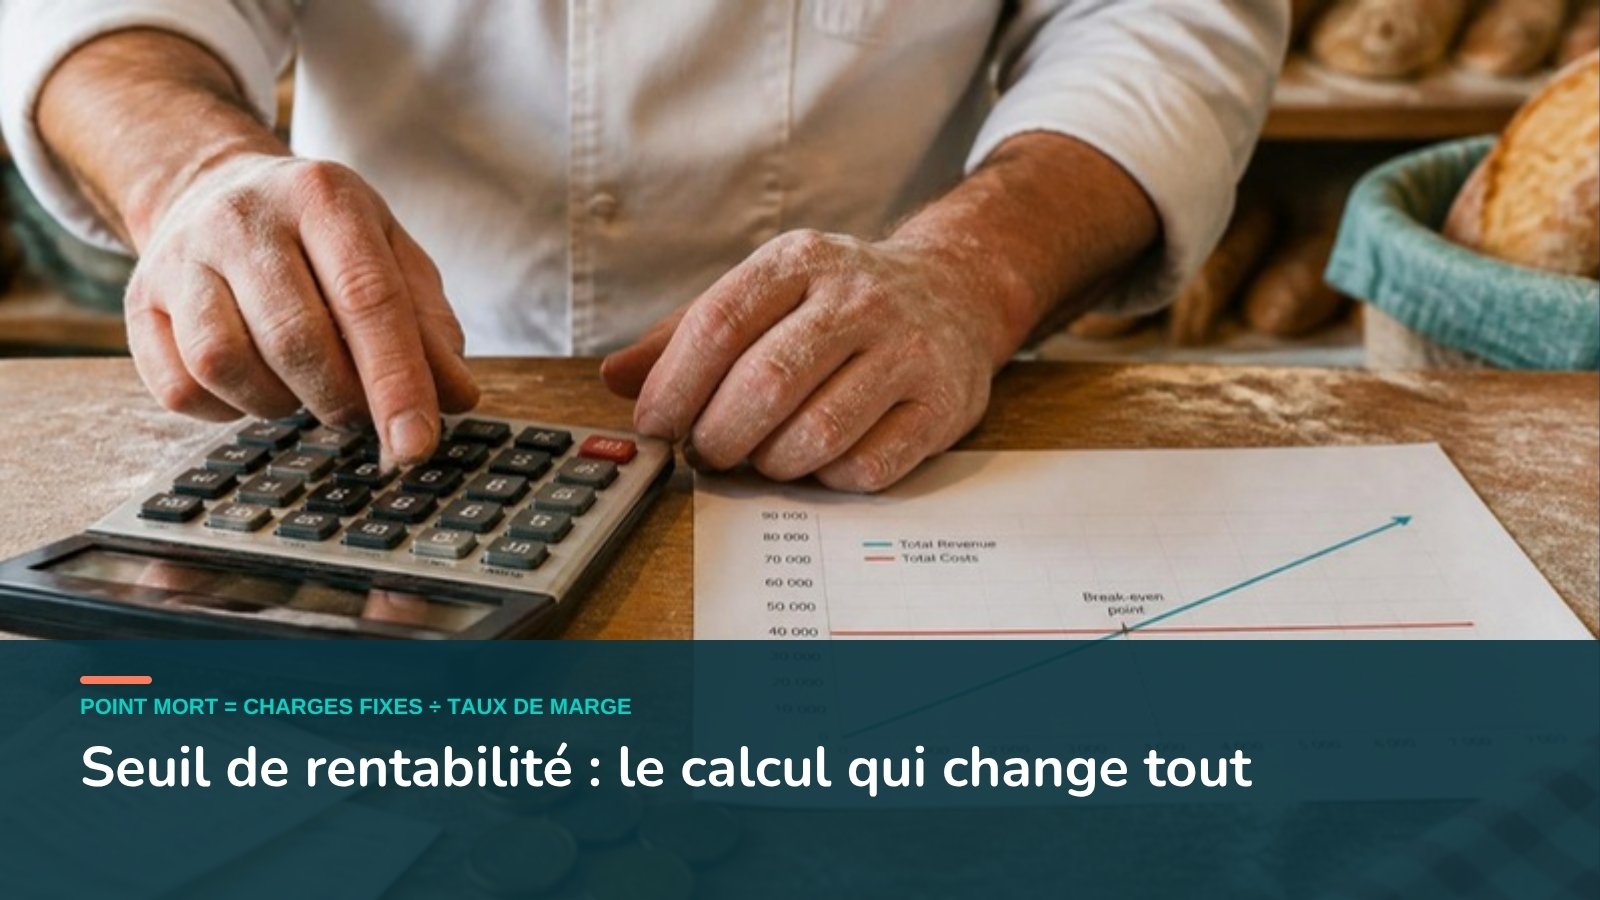
Le seuil de rentabilité, aussi appelé point mort, est le montant de chiffre d’affaires à partir duquel l’entreprise couvre l’ensemble de ses charges. En dessous, vous êtes en perte. Au-dessus, chaque euro supplémentaire de vente contribue au bénéfice.
À retenir
Le seuil de rentabilité n’est pas un indicateur réservé aux grandes entreprises : c’est le chiffre d’affaires minimum à faire chaque mois pour ne pas travailler à perte.
Connaître ce chiffre permet de répondre concrètement à des questions du quotidien : dois-je ouvrir un jour de plus par semaine ? Puis-je me permettre d’embaucher ? Mon tarif actuel est-il suffisant ? C’est précisément ce qui rend utile de calculer son seuil de rentabilité, même sans formation en gestion.
Charges fixes et charges variables : la base du calcul
Pour calculer son seuil de rentabilité, il faut d’abord distinguer deux types de charges.
Les charges fixes
Ce sont les charges qui tombent chaque mois, quel que soit le niveau d’activité : loyer, assurances, abonnements, salaires fixes, certaines cotisations. Que vous ayez beaucoup ou peu de clients, elles restent globalement les mêmes.
Certaines charges fixes ne sont pas mensuelles de nature : une assurance annuelle, une taxe foncière ou un abonnement facturé une fois par an doivent être ramenés à un équivalent mensuel, en les divisant par douze. Sans cette étape, le calcul final sous-estime vos charges réelles.
Les charges variables
Ce sont les charges qui évoluent avec le volume d’activité : matières premières, marchandises achetées pour la revente, certains frais de livraison, commissions. Plus vous vendez, plus elles augmentent.
| Type de charge | Exemples courants | Évolue avec l’activité ? |
|---|---|---|
| Charges fixes | Loyer, assurances, abonnements logiciels | Non |
| Charges variables | Matières premières, marchandises, commissions | Oui |
À retenir
Bien séparer charges fixes et charges variables est l’étape la plus importante : une erreur de classement fausse tout le calcul du point mort.
La marge sur coûts variables : la notion clé
Une fois les charges classées, on calcule la marge sur coûts variables (MCV). C’est la différence entre le chiffre d’affaires et les charges variables correspondantes.
MCV = Chiffre d’affaires − Charges variables
Cette marge sert ensuite à couvrir les charges fixes. Tant qu’elle ne les couvre pas entièrement, l’activité est déficitaire.
On exprime souvent cette marge en taux, c’est-à-dire en pourcentage du chiffre d’affaires :
Taux de MCV = (MCV / Chiffre d’affaires) x 100
Ce taux peut s’écrire sous deux formes équivalentes : en pourcentage (par exemple 60 %) ou en valeur décimale (0,60). Les deux désignent la même réalité, mais il faut rester cohérent : utiliser la forme décimale dans la formule finale du seuil évite les erreurs de calcul par un facteur 100.
La méthode de calcul pas à pas
Voici la démarche à suivre pour calculer son seuil de rentabilité étape par étape.
Lister toutes les charges fixes
Reprenez vos relevés bancaires ou votre comptabilité sur une période représentative et identifiez les charges qui reviennent chaque mois indépendamment de l’activité. Mensualisez les charges annuelles.
Lister toutes les charges variables
Repérez les charges directement liées à vos ventes (achats de marchandises, matières premières, frais variables).
Calculer la marge sur coûts variables
Soustrayez les charges variables du chiffre d’affaires, sur la même période et dans la même unité (hors taxes si vous êtes assujetti à la TVA, pour comparer des montants réellement comparables).
Calculer le taux de marge sur coûts variables
Divisez la marge obtenue par le chiffre d’affaires, puis multipliez par 100 pour obtenir un pourcentage, ou gardez la valeur décimale pour l’étape suivante.
Calculer le seuil de rentabilité
Divisez le total des charges fixes par le taux de marge sur coûts variables exprimé en décimal.
La formule finale est la suivante :
Seuil de rentabilité = Charges fixes ÷ Taux de marge sur coûts variables (en décimal)
Un point de vigilance mérite d’être répété : toutes les données utilisées (chiffre d’affaires, charges variables, charges fixes) doivent porter sur la même période — le mois, par exemple — et être exprimées de façon homogène, hors TVA si l’entreprise y est soumise. Mélanger un chiffre d’affaires TTC avec des charges HT, ou une charge annuelle non mensualisée avec des charges mensuelles, fausse immédiatement le résultat.
Exemple fictif
Une TPE réalise un chiffre d’affaires mensuel de 30 000 € (chiffre fictif). Ses charges variables (achats, matières premières) représentent 12 000 € sur ce même mois. Sa marge sur coûts variables est donc de 30 000 − 12 000 = 18 000 €, soit un taux de MCV de 18 000 / 30 000 = 0,60, soit 60 %. Si ses charges fixes mensuelles (loyer, assurances mensualisées, abonnements) s’élèvent à 9 000 €, son seuil de rentabilité est de 9 000 / 0,60 = 15 000 €. En dessous de ce chiffre d’affaires mensuel, l’activité est en perte ; au-dessus, elle dégage un bénéfice. Toutes ces valeurs sont purement illustratives et ne correspondent à aucune situation réelle.
Le point mort en jours : une lecture complémentaire
Le seuil de rentabilité peut aussi se traduire en nombre de jours d’activité. On parle alors de « point mort » au sens strict : le jour du mois ou de l’année à partir duquel l’entreprise commence à dégager un bénéfice.
Pour l’estimer, on rapporte le seuil de rentabilité au chiffre d’affaires moyen réalisé par jour ouvré :
Point mort (en jours) = Seuil de rentabilité / Chiffre d’affaires moyen par jour ouvré
Exemple fictif
En reprenant l’exemple précédent, si ce même mois compte 22 jours ouvrés, le chiffre d’affaires moyen par jour est de 30 000 / 22 ≈ 1 364 €. Le point mort se situe alors autour de 15 000 / 1 364 ≈ 11 jours ouvrés : à partir du 11ᵉ jour ouvré du mois, cette entreprise fictive commencerait à travailler pour son bénéfice.
Cette lecture est utile pour visualiser concrètement : « à partir de tel jour du mois, je travaille pour mon bénéfice ». Elle parle souvent plus aux dirigeants qu’un simple montant en euros, surtout pour ajuster un planning ou des jours d’ouverture.
À retenir
Exprimer le point mort en jours aide à se projeter concrètement dans le calendrier, en complément du montant en euros.
Marge de sécurité et indice de sécurité : de combien votre activité peut-elle baisser ?
Le seuil indique un minimum. La marge de sécurité mesure la distance entre votre chiffre d’affaires actuel et ce minimum. Elle répond à une question très concrète : de combien mes ventes peuvent-elles reculer avant que je perde de l’argent ?
Marge de sécurité = Chiffre d’affaires − Seuil de rentabilité
Rapportée au chiffre d’affaires, elle devient l’indice de sécurité, exprimé en pourcentage :
Indice de sécurité = Marge de sécurité ÷ Chiffre d’affaires × 100
Exemple fictif
Avec le même exemple : 30 000 − 15 000 = 15 000 € de marge de sécurité, soit un indice de 15 000 ÷ 30 000 × 100 = 50 %. Cette entreprise fictive pourrait voir son chiffre d’affaires baisser de moitié avant de passer en perte.
Un indice faible signifie qu’un mois plus calme, un client perdu ou une facture impayée suffisent à faire basculer l’activité dans le rouge. Il n’existe pas de niveau idéal valable pour tous les métiers : l’important est de le suivre dans le temps, idéalement chaque mois dans votre tableau de bord de TPE.
Seuil de rentabilité d’un artisan ou d’un prestataire de services
Chez un artisan du bâtiment, un coiffeur ou un consultant, les charges variables restent souvent limitées : matériaux, fournitures, parfois de la sous-traitance. Le taux de marge sur coûts variables est donc élevé, et le seuil dépend surtout des charges fixes… et de la rémunération du dirigeant.
C’est le point le plus souvent oublié. En entreprise individuelle, votre propre rémunération n’apparaît pas dans les charges comptables. Un seuil calculé sans elle indique à partir de quand l’entreprise ne perd pas d’argent, pas à partir de quand vous vous payez. Pour piloter, ajoutez aux charges fixes le montant mensuel que vous souhaitez dégager pour vous : vous obtenez un seuil « tout compris », beaucoup plus parlant.
Exemple fictif
Un menuisier fictif supporte 3 600 € de charges fixes par mois (atelier, véhicule, assurances, logiciels) et souhaite dégager 2 400 € par mois pour se rémunérer. Ses matériaux représentent en moyenne 25 % de son chiffre d’affaires HT, soit un taux de marge sur coûts variables de 75 %. Son seuil tout compris est de (3 600 + 2 400) ÷ 0,75 = 8 000 € HT par mois. S’il facture en moyenne 80 € HT par heure travaillée sur chantier, matériaux compris, il doit facturer 8 000 ÷ 80 = 100 heures par mois pour atteindre ce seuil.
Traduit en heures, le seuil devient un objectif de planning. Si ce volume dépasse ce que vous pouvez réellement facturer, en tenant compte des devis, des déplacements et de l’administratif, le problème n’est pas le volume mais le prix : c’est le moment de reprendre le calcul de votre prix de vente et de votre taux horaire.
Si vous êtes micro-entrepreneur, vos cotisations sociales sont calculées en pourcentage de votre chiffre d’affaires : elles évoluent avec vos ventes et se classent donc parmi les charges variables. Et si vous bénéficiez de la franchise en base de TVA, vous ne facturez pas de TVA : travaillez directement sur les montants facturés.
Seuil de rentabilité d’un commerce
Dans un commerce, la logique s’inverse : les marchandises achetées pour être revendues pèsent lourd, le taux de marge sur coûts variables est plus faible, et chaque point de marge compte énormément.
Exemple fictif
Une boutique fictive achète ses marchandises à 55 % de son prix de vente HT : son taux de marge sur coûts variables est de 45 %. Avec 6 300 € de charges fixes mensuelles (loyer, salaire d’un vendeur, énergie, assurances), son seuil est de 6 300 ÷ 0,45 = 14 000 € HT par mois. Si elle accorde une remise générale de 10 % sans renégocier ses achats, ses marchandises représentent désormais 0,55 ÷ 0,90 ≈ 61,1 % du nouveau prix. Le taux de marge tombe à environ 38,9 % et le seuil grimpe à 6 300 ÷ 0,389 ≈ 16 200 € : il faut vendre environ 2 200 € de plus chaque mois, simplement pour revenir à l’équilibre.
C’est pourquoi une promotion se juge toujours à son effet sur le seuil de rentabilité, et pas seulement au surplus de clients qu’elle attire.
Rentable ne veut pas dire trésorerie à l’aise
Dépasser son seuil signifie que l’activité dégage un bénéfice sur la période. Cela ne garantit pas qu’il y ait de l’argent sur le compte : le seuil raisonne en chiffre d’affaires facturé, pas en argent encaissé. Un client qui paie à 60 jours, un stock à constituer ou une échéance de TVA peuvent mettre en difficulté une entreprise pourtant rentable.
Le seuil répond à la question « mon activité gagne-t-elle de l’argent ? ». Pour savoir « aurai-je l’argent quand j’en aurai besoin ? », complétez-le avec un plan de trésorerie sur 12 mois et une bonne compréhension de votre besoin en fonds de roulement.
À retenir
Le seuil de rentabilité mesure la rentabilité, le plan de trésorerie mesure la capacité à payer. Un dirigeant de TPE a besoin des deux.
Les erreurs fréquentes à éviter
Le calcul du seuil de rentabilité semble simple, mais plusieurs erreurs reviennent souvent chez les dirigeants de TPE.
Erreur à éviter
Mélanger charges fixes et charges variables. Classer une charge variable parmi les charges fixes (ou l’inverse) fausse le taux de marge et donc tout le calcul du seuil.
Oublier certaines charges fixes irrégulières. Des charges comme les assurances annuelles ou certains impôts, payées une fois par an, doivent être mensualisées (divisées par douze) pour ne pas être oubliées dans le calcul mensuel.
Se baser sur une seule bonne période. Calculer son seuil à partir d’un mois exceptionnel (haute saison, promotion) donne une image déformée de la réalité moyenne de l’activité. Mieux vaut utiliser une période représentative, ou recalculer séparément un seuil pour la haute et la basse saison si l’activité est très saisonnière.
Calculer une fois et ne plus y revenir. Les charges évoluent (loyer, achats, embauche). Un seuil de rentabilité calculé il y a un an peut ne plus correspondre à la réalité actuelle de l’entreprise.
Comment utiliser son seuil de rentabilité chaque mois
Calculer son seuil de rentabilité une fois ne suffit pas : c’est un outil de pilotage à réutiliser régulièrement, pas un exercice théorique à ranger dans un tiroir.
Chaque début de mois, vous pouvez comparer votre chiffre d’affaires réalisé au seuil calculé pour savoir où vous en êtes. Cela permet de :
- Fixer un objectif de chiffre d’affaires minimum clair pour l’équipe ou pour soi-même.
- Anticiper les mois plus difficiles en sachant précisément l’écart à combler, et ajuster en conséquence (actions commerciales, horaires, relances clients).
- Évaluer l’impact d’une décision (embauche, nouveau local, investissement) sur le niveau de charges fixes, et donc sur le nouveau seuil de rentabilité à atteindre avant de se lancer.
- Vérifier si une baisse de prix ou une promotion reste viable, en tenant compte de son effet sur le taux de marge sur coûts variables : une remise qui réduit trop ce taux peut relever le seuil au lieu de le faire baisser.
Dans une activité marquée par la saisonnalité, il peut être utile de comparer le chiffre d’affaires réalisé non seulement au seuil mensuel moyen, mais aussi à un seuil ajusté par saison, pour éviter de tirer de mauvaises conclusions pendant les mois naturellement plus calmes.
À retenir
Utilisé chaque mois, le seuil de rentabilité devient un outil de décision, pas seulement un chiffre théorique calculé une fois par an.
Synthèse
Le seuil de rentabilité, ou point mort, correspond au chiffre d’affaires minimum à réaliser pour couvrir l’ensemble de ses charges fixes et variables. Pour le calculer, il faut distinguer charges fixes et charges variables, déterminer la marge sur coûts variables, puis diviser les charges fixes par le taux de cette marge, en veillant à travailler sur une période cohérente et des montants homogènes (hors TVA le cas échéant). Ce calcul peut aussi se traduire en nombre de jours d’activité. Les erreurs les plus fréquentes concernent le classement des charges, l’oubli des charges irrégulières et l’absence de mise à jour régulière du calcul. Utilisé mensuellement, ce repère devient un véritable outil de décision pour fixer des objectifs réalistes et évaluer l’impact de chaque choix de gestion.
Conclusion
Calculer son seuil de rentabilité n’exige ni logiciel complexe ni diplôme de comptabilité : juste une bonne lecture de ses charges et un peu de méthode. C’est un repère simple, mais puissant, pour savoir où en est réellement votre activité. Si vous souhaitez structurer ce suivi mois après mois sans y passer des heures, PatronZen peut vous accompagner dans l’organisation de ces indicateurs de gestion. Pour aller plus loin, intégrez ce seuil à votre tableau de bord mensuel et préparez-en la lecture avec votre expert-comptable lors de votre rendez-vous bilan.
Besoin d’y voir clair dans votre trésorerie ?
PatronZen vous aide à construire vos outils de pilotage et à les tenir dans la durée.
Parler de ma situationQuestions fréquentes
Qu’est-ce que le seuil de rentabilité exactement ?
C’est le montant de chiffre d’affaires à partir duquel une entreprise couvre l’ensemble de ses charges fixes et variables, sans encore dégager de bénéfice.
Quelle est la différence entre seuil de rentabilité et point mort ?
Le seuil de rentabilité s’exprime en chiffre d’affaires, tandis que le point mort désigne plutôt la date ou le nombre de jours à partir duquel ce seuil est atteint dans le mois ou l’année.
Comment distinguer une charge fixe d’une charge variable ?
Une charge fixe reste stable d’un mois à l’autre quel que soit le niveau d’activité, tandis qu’une charge variable évolue directement avec le volume de ventes.
Faut-il recalculer son seuil de rentabilité souvent ?
Oui, idéalement dès qu’une charge fixe importante change (loyer, embauche) ou au moins une fois par an pour rester cohérent avec la réalité de l’activité.
Le seuil de rentabilité est-il différent selon le secteur d’activité ?
Oui, il dépend fortement de la structure de charges propre à chaque métier, notamment du poids des charges variables par rapport aux charges fixes.
Peut-on calculer son seuil de rentabilité sans comptable ?
Oui, à condition d’avoir une vision claire de ses charges fixes et variables, et de travailler sur des montants cohérents (même période, hors TVA si besoin) ; un comptable reste utile pour affiner ou vérifier le calcul.
Quelle est la formule du seuil de rentabilité ?
Seuil de rentabilité = charges fixes ÷ taux de marge sur coûts variables. Le taux de marge se calcule ainsi : (chiffre d’affaires − charges variables) ÷ chiffre d’affaires. Exemple fictif : 9 000 € de charges fixes et un taux de 0,60 donnent un seuil de 15 000 €.
Comment calculer le seuil de rentabilité d’un micro-entrepreneur ?
La méthode est la même, avec deux particularités : les cotisations sociales, proportionnelles au chiffre d’affaires, se classent parmi les charges variables, et la rémunération que vous souhaitez dégager s’ajoute aux charges fixes pour obtenir un seuil vraiment utile.
Qu’est-ce que la marge de sécurité ?
C’est l’écart entre le chiffre d’affaires réalisé et le seuil de rentabilité. Elle indique de combien les ventes peuvent baisser avant que l’activité passe en perte. Rapportée au chiffre d’affaires, elle donne l’indice de sécurité.
Le seuil de rentabilité se calcule-t-il en HT ou en TTC ?
En hors taxes si votre entreprise est assujettie à la TVA : la TVA collectée n’est pas un revenu pour l’entreprise. Chiffre d’affaires, charges variables et charges fixes doivent tous être exprimés de la même façon.
Écrire à Régis
Une question sur votre trésorerie, vos chiffres ou un accompagnement ? Je vous réponds personnellement.
Message bien reçu, merci !
Régis revient vers vous rapidement, par e-mail ou par téléphone.