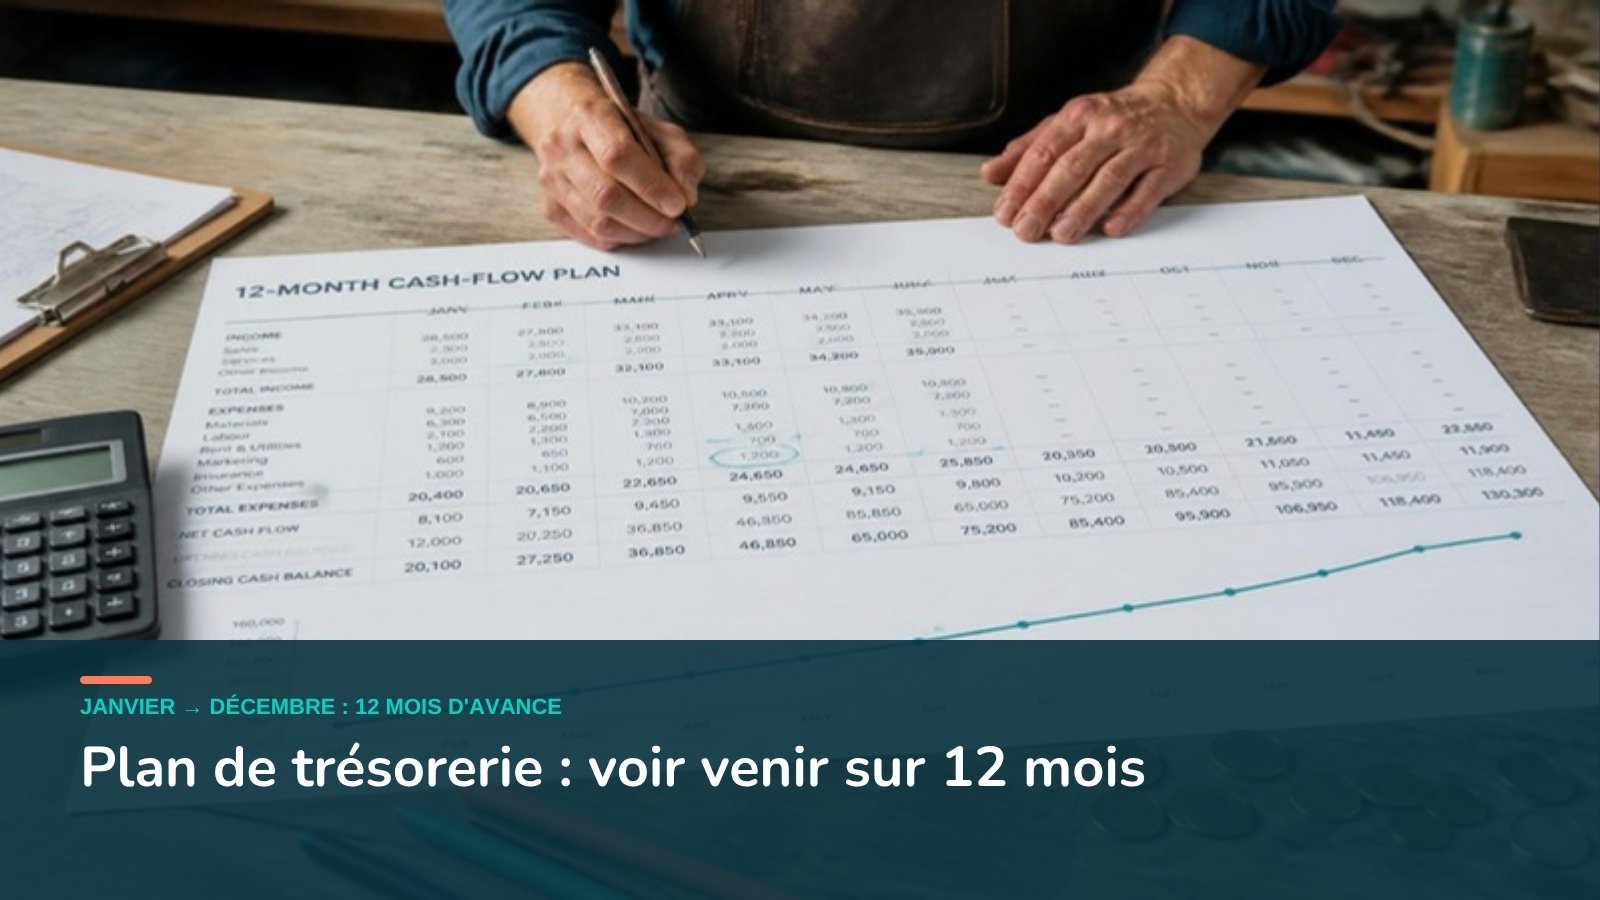
Diriger une TPE, c’est souvent jongler entre les commandes, les clients et les urgences du quotidien. Dans cette agitation, la trésorerie passe parfois au second plan — jusqu’au jour où une échéance tombe mal et où le solde bancaire surprend plus qu’il ne rassure. Un plan de trésorerie n’a pourtant pas besoin d’être sophistiqué pour être utile. Un tableau simple, mis à jour chaque mois, rend bien plus de services qu’un fichier complexe abandonné après trois semaines d’enthousiasme.
Beaucoup de dirigeants d’artisanat ou de commerce repoussent cet exercice parce qu’ils l’imaginent réservé aux grandes structures dotées d’un service financier. En réalité, un prévisionnel de trésorerie construit avec un simple tableur et quelques dizaines de minutes par mois suffit pour sortir de la gestion au jour le jour. Cet article vous propose une méthode concrète pour construire votre premier plan de trésorerie sur 12 mois, sans jargon financier ni outil coûteux, et pour en faire un réflexe qui tient dans la durée plutôt qu’un document figé.
Pourquoi un plan de trésorerie est indispensable en TPE
Un plan de trésorerie, c’est la projection mois par mois de ce qui entre et de ce qui sort de votre compte bancaire professionnel. Contrairement au compte de résultat, qui raisonne en produits et charges comptables, le tableau de trésorerie s’intéresse aux flux réels : quand l’argent arrive vraiment, quand il part vraiment.
Pour un artisan ou un commerçant, cet outil permet d’anticiper les périodes creuses, de savoir si un investissement est finançable sans mettre l’entreprise en danger, et de dialoguer plus sereinement avec sa banque. Beaucoup de TPE ne rencontrent pas de difficultés parce qu’elles ne gagnent pas assez d’argent, mais parce que les décalages entre encaissements et décaissements n’ont pas été anticipés à temps.
À retenir
La trésorerie ne se gère pas avec la mémoire ou le solde bancaire du jour : elle se gère avec une vision sur plusieurs mois.
Les données à réunir avant de commencer
Avant d’ouvrir un tableur, il faut rassembler quelques informations de base. Rien de complexe : il s’agit surtout de remettre à plat ce que vous savez déjà, souvent de façon éparpillée entre relevés bancaires, factures et échéanciers.
- Le solde bancaire actuel, à la date où vous démarrez le plan.
- La liste des encaissements prévus : ventes, prestations, acomptes clients, subventions éventuelles.
- La liste des décaissements récurrents : loyer, salaires, charges sociales, fournisseurs, abonnements, assurances.
- Les échéances ponctuelles connues : remboursements de prêt, impôts, investissements prévus.
- Les délais de paiement habituels de vos clients et ceux que vous accordez à vos fournisseurs.
Ce travail de collecte est souvent le plus long, mais aussi le plus formateur : il oblige à regarder en face des habitudes de paiement parfois optimistes. Pour estimer un délai réel, il suffit de reprendre vos derniers encaissements et de calculer l’écart moyen entre la date de facturation et la date où l’argent est réellement arrivé sur le compte.
Exemple fictif
Un artisan plombier estime encaisser ses factures sous 30 jours, mais en reprenant ses derniers mois, il constate que le délai réel tourne plutôt autour de 45 à 60 jours selon les clients. Cet écart, purement illustratif, change toute la lecture de sa trésorerie à venir et l’incite à revoir ses conditions de paiement.
La méthode pas à pas pour construire son plan sur 12 mois
Choisir un support simple
Un tableur classique (type Excel ou équivalent gratuit) suffit largement pour démarrer. Inutile d’investir dans un logiciel complexe avant d’avoir pris l’habitude de l’exercice.
Créer une colonne par mois
Disposez 12 colonnes, une par mois, sur une période glissante ou calée sur votre exercice comptable.
Reporter le solde de départ
Indiquez le solde bancaire réel au premier jour du mois 1.
Lister les encaissements prévus par mois
Ventilez vos ventes et prestations selon la date estimée d’encaissement réel, pas la date de facturation.
Lister les décaissements prévus par mois
Faites de même pour les charges fixes, variables et les échéances ponctuelles.
Calculer le solde de fin de mois
Solde de départ + encaissements − décaissements = solde de fin de mois, qui devient le solde de départ du mois suivant.
Repérer les mois à risque
Identifiez les mois où le solde prévisionnel devient faible ou négatif, afin d’anticiper une action : relance client, négociation de délai, ligne de crédit.
Mettre à jour le tableau chaque mois
Remplacez les estimations par les chiffres réels et réajustez les mois suivants en conséquence.
À retenir
Un plan de trésorerie TPE n’est pas figé : c’est un document vivant, qui se corrige mois après mois à mesure que la réalité remplace les estimations.
Les catégories à prévoir dans votre tableau
Pour que le tableau reste exploitable sans devenir une usine à gaz, il est utile de regrouper les lignes par grandes familles plutôt que de multiplier les détails. Côté encaissements : ventes régulières, acomptes versés par les clients, éventuels remboursements de TVA ou subventions. Côté décaissements : loyer et charges fixes, salaires et cotisations sociales, achats de matières ou de marchandises, abonnements et assurances, puis une ligne à part pour les échéances annuelles ou trimestrielles comme les impôts. Cette organisation en familles limite le nombre de lignes tout en gardant une vision claire de ce qui pèse réellement sur la trésorerie.
Un exemple de structure simplifiée
| Poste | Mois 1 | Mois 2 | Mois 3 | … |
|---|---|---|---|---|
| Solde de départ | 4 000 € | 4 500 € | 3 600 € | |
| + Encaissements | 6 000 € | 4 800 € | 7 200 € | |
| − Décaissements | 5 500 € | 5 700 € | 5 600 € | |
| = Solde de fin de mois | 4 500 € | 3 600 € | 5 200 € |
Les montants repris ici sont ceux de l’exemple fictif détaillé juste après. Ce canevas, une fois posé, peut être dupliqué sur 12 mois sans difficulté.
Exemple chiffré fictif sur trois mois
Exemple fictif
Une commerçante démarre son plan avec un solde de départ fictif de 4 000 €. Au mois 1, elle prévoit 6 000 € d’encaissements et 5 500 € de décaissements, ce qui donne un solde de fin de mois de 4 500 €. Au mois 2, un client paie avec retard : les encaissements réels ne sont que de 4 800 € au lieu des 6 000 € espérés, pour 5 700 € de décaissements, faisant chuter le solde à 3 600 €. Au mois 3, en intégrant ce retard dans ses prévisions suivantes et en relançant le client concerné, elle retrouve un solde plus confortable. Ces montants sont purement illustratifs, mais ils montrent comment un simple décalage de paiement se répercute sur plusieurs mois si le plan n’est pas ajusté à temps.
Les erreurs fréquentes à éviter
Erreur à éviter
Confondre facturation et encaissement. Une facture émise n’est pas de l’argent en banque. Seule la date réelle de paiement doit figurer dans le plan de trésorerie.
Oublier les charges annuelles ou trimestrielles. Les impôts, certaines assurances ou cotisations tombent parfois une seule fois dans l’année, mais pèsent lourd sur un mois donné si elles ne sont pas anticipées.
Construire un tableau trop détaillé pour être tenu dans la durée. Un prévisionnel de trésorerie avec quarante lignes de catégories différentes a peu de chances d’être mis à jour chaque mois. Mieux vaut un modèle simple suivi avec rigueur qu’un modèle complet abandonné.
Ne jamais comparer le prévisionnel au réel. Le plan perd son utilité s’il n’est jamais confronté à la réalité du compte bancaire.
Comment suivre son plan de trésorerie chaque mois
La construction initiale n’est que la première étape. Gérer sa trésorerie, c’est surtout prendre l’habitude d’un suivi régulier, idéalement à date fixe chaque mois, par exemple juste après la clôture bancaire du mois précédent.
Concrètement, ce rituel consiste à comparer les montants réellement encaissés et décaissés avec ceux qui avaient été prévus, puis à ajuster les mois suivants. Si un client paie en retard, le décalage se répercute sur les mois à venir. Si une charge a été sous-estimée, elle doit être corrigée dans le tableau pour les mois suivants. Il suffit de réserver trente minutes, relevé bancaire sous les yeux, pour mettre à jour les colonnes passées et revoir les colonnes futures à la lumière de ce qui vient de se passer.
Ce rituel mensuel, même court, permet de garder une longueur d’avance : repérer un mois tendu deux ou trois mois à l’avance laisse le temps d’agir, alors qu’un découvert constaté le jour même ne laisse plus de marge de manœuvre.
À retenir
Le suivi mensuel transforme le plan de trésorerie en véritable outil de pilotage, et non en simple exercice ponctuel réalisé une fois par an.
Checklist de démarrage
- Relevé bancaire récent sous la main pour connaître le solde de départ exact.
- Factures et devis en cours pour estimer les encaissements à venir.
- Échéancier des charges fixes et des cotisations.
- Liste des échéances annuelles ou trimestrielles à ne pas oublier.
- Une date fixe choisie dans l’agenda pour la mise à jour mensuelle.
Deux postes font souvent mentir un plan de trésorerie : la TVA, encaissée avec vos ventes mais reversée plus tard (voir comment anticiper la TVA dans sa trésorerie), et les retards de paiement, qui décalent tous les mois suivants (voir comment relancer une facture impayée sans abîmer la relation). Si votre plan révèle des tensions récurrentes alors que l’activité est rentable, la cause est souvent à chercher du côté de votre besoin en fonds de roulement. Et pour vérifier que vos encaissements prévus couvrent bien vos charges, comparez-les à votre seuil de rentabilité.
Synthèse
Construire un plan de trésorerie sur 12 mois repose sur quelques principes simples : réunir les bonnes données, choisir un tableau facile à tenir, distinguer dates de facturation et dates d’encaissement réel, et surtout mettre à jour le document chaque mois. La régularité du suivi compte davantage que la sophistication de l’outil. Un tableau de trésorerie modeste mais vivant protège mieux une TPE qu’un prévisionnel impeccable laissé de côté après sa création.
Conclusion
Gérer sa trésorerie n’est pas réservé aux entreprises dotées d’un service financier. Avec un tableur simple et une discipline mensuelle, tout dirigeant de TPE peut construire et faire vivre son propre plan de trésorerie. Si vous souhaitez structurer cette démarche avec un accompagnement adapté à votre activité, les ressources et outils de PatronZen peuvent constituer un point de départ utile.
Besoin d’y voir clair dans votre trésorerie ?
PatronZen vous aide à construire vos outils de pilotage et à les tenir dans la durée.
Parler de ma situationQuestions fréquentes
Qu’est-ce qu’un plan de trésorerie exactement ?
C’est un tableau prévisionnel qui recense, mois par mois, les encaissements et décaissements réels attendus, afin de connaître le solde de trésorerie à venir.
Quelle différence entre plan de trésorerie et compte de résultat ?
Le compte de résultat raisonne en produits et charges comptables, tandis que le plan de trésorerie suit les flux d’argent réellement encaissés ou décaissés, avec leurs dates effectives.
Sur combien de mois faut-il construire son prévisionnel de trésorerie ?
Une durée de 12 mois est courante car elle permet de couvrir un cycle d’activité complet, mais le plan peut être ajusté selon les besoins de votre entreprise.
Faut-il un logiciel spécifique pour gérer sa trésorerie ?
Non, un tableur simple suffit pour démarrer. L’essentiel est la régularité de la mise à jour, pas la sophistication de l’outil.
À quelle fréquence faut-il mettre à jour son tableau de trésorerie ?
Une mise à jour mensuelle est généralement recommandée, en comparant les montants prévus aux montants réellement constatés sur le compte bancaire.
Que faire si le plan de trésorerie révèle un mois à risque ?
Plusieurs leviers peuvent être envisagés avant que la situation ne devienne critique : relancer les clients dont le paiement approche de l’échéance, négocier un étalement avec certains fournisseurs, décaler un investissement non urgent, ou évaluer avec sa banque une solution de financement à court terme. L’intérêt d’un plan construit à l’avance est justement de laisser le temps d’étudier ces options sereinement plutôt que dans l’urgence.
Écrire à Régis
Une question sur votre trésorerie, vos chiffres ou un accompagnement ? Je vous réponds personnellement.
Message bien reçu, merci !
Régis revient vers vous rapidement, par e-mail ou par téléphone.

Un commentaire