Beaucoup de dirigeants de TPE découvrent la TVA au pire moment : au moment de la déclarer et de la payer. Pourtant, cet argent transite par votre compte bien avant. Comprendre que la TVA collectée n’est pas une recette vous appartenant change radicalement la façon de gérer sa trésorerie TPE. Cet article propose une méthode simple pour anticiper la TVA dans votre gestion quotidienne, applicable dès aujourd’hui, quel que soit votre secteur d’activité.
À retenir
La TVA que vous encaissez auprès de vos clients ne vous appartient pas : vous la collectez pour le compte de l’État.
Pourquoi la TVA piège la trésorerie des TPE
Quand un artisan ou un commerçant encaisse une facture TTC, l’argent arrive en une seule fois sur le compte bancaire. Rien ne distingue visuellement la part qui revient à l’entreprise de celle qui devra être reversée. Ce montant global donne une impression de trésorerie disponible plus confortable qu’elle ne l’est réellement.
Le piège est simple : cet argent est dépensé au fil de l’eau (fournisseurs, salaires, charges courantes) sans qu’une provision soit constituée. Lorsque l’échéance de déclaration arrive, la somme à reverser n’est plus disponible. C’est l’une des causes les plus fréquentes de tensions de trésorerie en TPE, alors qu’elle est pourtant prévisible.
Un décalage dans le temps qui trompe la vigilance
Entre le moment où la TVA est collectée et celui où elle doit être reversée, plusieurs semaines ou mois peuvent s’écouler selon le régime applicable. Ce décalage crée une illusion de disponibilité : l’argent semble acquis, alors qu’il n’est que de passage. Plus l’activité se développe, plus les montants en jeu grossissent, et plus l’écart entre perception subjective et réalité comptable peut devenir dangereux pour la trésorerie TPE.
TVA collectée et TVA déductible expliquées simplement
Pour anticiper la TVA, il faut d’abord comprendre deux notions de base, sans entrer dans le détail technique des régimes fiscaux.
- La TVA collectée : c’est la TVA que vous facturez à vos clients. Elle s’ajoute au prix hors taxes et transite par votre compte, mais elle est destinée à être reversée.
- La TVA déductible : c’est la TVA que vous payez vous-même à vos fournisseurs sur vos achats professionnels. Elle vient en déduction de la TVA collectée.
La différence entre les deux donne, schématiquement, le montant que l’entreprise doit reverser (ou, parfois, se faire rembourser). Le calcul précis, les taux applicables et les modalités déclaratives dépendent de votre régime fiscal et doivent être validés avec votre expert-comptable.
Exemple fictif
Un artisan collecte 1 000 € de TVA sur ses ventes du mois et a payé 300 € de TVA déductible sur ses achats. Le solde théorique à anticiper pour le reversement serait alors de 700 €, à titre purement illustratif.
Cette logique simple — collecté moins déductible — suffit pour comprendre le principe. Elle ne dispense pas de faire valider le calcul réel par votre expert-comptable, seul habilité à tenir compte des spécificités de votre régime.
La méthode pas à pas pour anticiper la TVA dans sa trésorerie
Voici une méthode simple, applicable quel que soit votre secteur, pour ne plus être pris au dépourvu.
Identifier le rythme de vos déclarations
Renseignez-vous auprès de votre expert-comptable sur la périodicité qui s’applique à votre entreprise, car elle conditionne le rythme de mise de côté.
Isoler la TVA dès l’encaissement
À chaque facture encaissée, calculez mentalement ou via votre outil de facturation la part de TVA collectée correspondante.
Virer cette part sur un compte dédié
Transférez régulièrement cette somme vers un compte séparé, pour qu’elle ne se mélange pas avec la trésorerie d’exploitation.
Déduire la TVA payée aux fournisseurs
Tenez un suivi simple de la TVA déductible, pour avoir une vision du solde net à prévoir.
Mettre à jour un tableau de suivi mensuel
Même basique, un tableau permet de visualiser l’évolution de la provision et d’éviter les oublis.
Vérifier avant chaque échéance
Avant la date de déclaration, contrôlez que la provision correspond bien au montant estimé à reverser.
À retenir
Anticiper la TVA ne demande pas d’outil sophistiqué : une discipline régulière de mise de côté suffit dans la majorité des cas.
Un rythme de virement adapté à votre activité
La fréquence à laquelle vous isolez la TVA collectée dépend surtout du volume et de la régularité de vos encaissements. Une activité avec des encaissements quotidiens (commerce, restauration) gagnera à prévoir un virement hebdomadaire vers le compte dédié, pour éviter que les sommes ne s’accumulent sur le compte courant. Une activité avec des encaissements plus espacés (artisanat avec factures ponctuelles, prestations de service) pourra se contenter d’un virement à chaque encaissement significatif, ou d’un point bimensuel. L’essentiel n’est pas la fréquence exacte, mais la régularité : mieux vaut un virement modeste mais systématique qu’une mise de côté généreuse mais occasionnelle.
Un exemple de tableau de suivi simple
Un tableau de suivi, même tenu sur un simple fichier, suffit pour garder une vision claire de la provision constituée. Il peut comporter les colonnes suivantes :
| Date d’encaissement | Montant TTC | TVA collectée | TVA déductible | Solde provisoire à reverser |
|---|---|---|---|---|
| 5 mars (exemple fictif) | 1 200 € | 200 € | 50 € | 150 € |
Ce modèle, volontairement dépourvu de chiffres réels, est à adapter à votre activité. L’important est de le mettre à jour à chaque encaissement ou achat significatif, pour que le solde provisoire reste une estimation fiable de ce qui devra être reversé.
Exemple fictif
Une petite entreprise de services renseigne son tableau chaque vendredi : elle additionne la TVA collectée de la semaine, soustrait la TVA déductible identifiée sur ses achats, et ajuste son virement vers le compte dédié en conséquence.
Le compte dédié et la mise de côté : la clé de la sérénité
La méthode la plus efficace et la plus simple à mettre en place reste l’ouverture d’un compte bancaire séparé, dédié exclusivement à la TVA. Dès qu’une facture est encaissée, la part correspondant à la TVA collectée est virée sur ce compte, presque comme un réflexe automatique.
Cette approche présente plusieurs avantages :
| Avantage | Explication |
|---|---|
| Visibilité | Le compte d’exploitation reflète la trésorerie réellement disponible |
| Discipline | La mise de côté devient systématique, pas soumise à l’humeur du mois |
| Sérénité | L’échéance de déclaration n’est plus une source de stress |
| Anticipation | Les écarts éventuels sont détectés plus tôt |
Certains dirigeants préfèrent automatiser ce virement via leur banque ou leur logiciel de facturation, d’autres le font manuellement chaque semaine. L’essentiel est la régularité, pas l’outil choisi.
Exemple fictif
Une commerçante encaisse 500 € de TVA collectée sur une semaine. Elle vire immédiatement cette somme sur son compte dédié, afin de ne jamais avoir à y toucher pour ses dépenses courantes.
Automatiser sans perdre le contrôle
De nombreuses banques permettent de paramétrer des virements programmés, ou des règles automatiques déclenchées par certains types d’encaissement. Certains logiciels de facturation proposent aussi de calculer automatiquement la part de TVA collectée sur chaque facture émise, ce qui facilite grandement le suivi. Cette automatisation est un vrai gain de temps et de discipline, à condition de garder un contrôle régulier : un paramétrage mal ajusté, une facture modifiée après coup, ou un encaissement partiel peuvent fausser le calcul automatique. Il est donc recommandé de vérifier périodiquement, par exemple une fois par mois, que les montants virés sur le compte dédié correspondent bien à la réalité des encaissements et de la TVA déductible identifiée.
Les erreurs fréquentes à éviter
Certaines habitudes, souvent anodines en apparence, fragilisent durablement la trésorerie des TPE face à la TVA.
Erreur à éviter
Confondre chiffre d’affaires TTC et trésorerie disponible. Considérer l’intégralité d’un encaissement comme de l’argent « à vous » conduit mécaniquement à dépenser une part qui ne vous appartient pas. La bonne pratique consiste à raisonner systématiquement en montant hors taxes pour évaluer sa trésorerie réelle.
Attendre la dernière minute pour constituer la provision. Reporter la mise de côté « au mois prochain » crée un effet boule de neige difficile à rattraper. Si ce retard est déjà pris, mieux vaut reprendre le suivi dès le prochain encaissement plutôt que d’attendre un hypothétique « bon mois » pour tout régulariser d’un coup.
Piocher dans le compte TVA pour des dépenses courantes. Même ponctuel, ce prélèvement fragilise la logique du dispositif et complique le suivi. Si cela arrive, il est préférable de noter immédiatement le montant prélevé et de prévoir son remboursement au compte dédié dès l’encaissement suivant, pour ne pas perdre le fil.
Négliger la TVA déductible dans son suivi. Ne pas tenir compte des achats professionnels fausse l’estimation du montant réellement dû, en surestimant la provision nécessaire et en immobilisant inutilement de la trésorerie.
Le rôle de l’expert-comptable dans l’anticipation de la TVA
Si la méthode de mise de côté peut être mise en place par tout dirigeant, les modalités précises de calcul, les taux applicables, les régimes et les échéances dépendent de la situation propre de chaque entreprise. L’expert-comptable reste l’interlocuteur indispensable pour :
- déterminer le régime de TVA applicable à votre activité ;
- confirmer la périodicité des déclarations ;
- vérifier le calcul exact du solde à reverser ;
- anticiper les situations particulières (changement d’activité, franchise, export, acomptes sur travaux, vente multi-canal, etc.).
La méthode présentée ici ne remplace pas cet accompagnement : elle en est le complément opérationnel, côté trésorerie. Un dirigeant qui tient son tableau de suivi et alimente régulièrement son compte dédié arrive généralement plus serein aux échanges avec son expert-comptable, car les écarts à expliquer sont moindres.
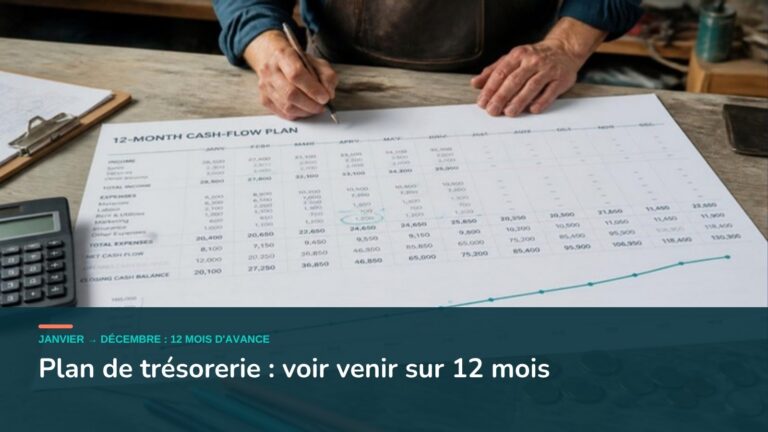
La TVA à reverser trouve naturellement sa place dans votre plan de trésorerie sur 12 mois, sur une ligne dédiée à chaque échéance. Elle pèse aussi sur le besoin en fonds de roulement : vous l’encaissez au rythme des paiements clients, mais vous la reversez à date fixe. Enfin, le rendez-vous annuel avec votre expert-comptable est le bon moment pour faire le point sur votre régime et votre rythme de déclaration : préparer son rendez-vous bilan permet d’en tirer le maximum.
Synthèse
Anticiper la TVA en TPE repose sur un principe simple mais souvent négligé : l’argent collecté au titre de la TVA ne vous appartient pas et doit être isolé dès l’encaissement. En identifiant la TVA collectée, en tenant compte de la TVA déductible, et en mettant systématiquement de côté la différence sur un compte dédié, vous transformez une source récurrente de stress en une routine maîtrisée. Un tableau de suivi, même simple, et un rythme de virement adapté à votre activité suffisent à sécuriser cette démarche. La régularité de la méthode compte plus que sa sophistication.
Conclusion
La TVA ne devrait jamais être une surprise dans la gestion d’une TPE. En adoptant dès aujourd’hui le réflexe du compte dédié et du suivi régulier, vous protégez votre trésorerie des à-coups liés aux échéances fiscales. Pour valider les modalités propres à votre situation, l’échange avec votre expert-comptable reste la meilleure étape suivante. Pour aller plus loin et structurer cette méthode au quotidien, PatronZen vous accompagne dans la gestion de votre plan de trésorerie.
Besoin d’y voir clair dans votre trésorerie ?
PatronZen vous aide à construire vos outils de pilotage et à les tenir dans la durée.
Parler de ma situationQuestions fréquentes
La TVA collectée doit-elle être mise de côté dès la facturation ou seulement à l’encaissement ?
Il est généralement plus prudent de la mettre de côté dès l’encaissement réel, puisque c’est à ce moment que l’argent est effectivement disponible sur votre compte. Les modalités précises dépendent de votre régime, à valider avec votre expert-comptable.
Faut-il obligatoirement un compte bancaire séparé pour la TVA ?
Ce n’est pas une obligation légale, mais c’est une pratique fortement recommandée pour visualiser clairement la trésorerie TPE réellement disponible et éviter les confusions.
Comment estimer rapidement la TVA collectée à mettre de côté ?
Une estimation simple consiste à isoler la part de TVA collectée sur chaque encaissement et à soustraire la TVA déductible sur vos achats. Pour un calcul exact, appuyez-vous sur votre comptabilité ou votre expert-comptable.
Que faire si j’ai déjà pris du retard dans la constitution de ma provision TVA ?
Reprenez le suivi dès que possible en isolant systématiquement les nouveaux encaissements, et rapprochez-vous de votre expert-comptable pour évaluer l’écart et ajuster votre plan de trésorerie.
La méthode pour anticiper la TVA change-t-elle selon le secteur d’activité ?
Le principe reste le même, mais le rythme des encaissements et les régimes applicables peuvent varier selon l’activité, ce qui influence la fréquence de la mise de côté.
L’automatisation du virement vers le compte TVA est-elle fiable ?
Elle peut sécuriser la régularité de la démarche, mais elle doit être paramétrée avec soin et vérifiée périodiquement pour s’assurer qu’elle correspond bien aux montants réels collectés.
Écrire à Régis
Une question sur votre trésorerie, vos chiffres ou un accompagnement ? Je vous réponds personnellement.
Message bien reçu, merci !
Régis revient vers vous rapidement, par e-mail ou par téléphone.