Beaucoup d’artisans construisent leurs devis en regardant ce que fait le voisin, puis en ajustant à la baisse « pour être sûr d’avoir le chantier ». Résultat : un chiffre d’affaires qui progresse mais une trésorerie qui ne suit pas. Pour tout prix de vente artisan, la règle est pourtant la même : il ne se copie pas sur la concurrence, il se construit à partir de ses propres coûts et de la marge nécessaire pour faire vivre l’entreprise. Cet article propose une méthode concrète pour fixer son prix de vente et calculer son taux horaire de façon à couvrir réellement toutes les charges, pas seulement le temps passé sur le chantier.
Pourquoi beaucoup d’artisans vendent trop bas
Le prix fixé « au doigt mouillé » est souvent le symptôme d’un manque de visibilité sur les coûts réels de l’activité. Un artisan évalue intuitivement le temps de pose et le coût des matériaux, mais oublie régulièrement les charges indirectes : temps de trajet, devis non signés, gestion administrative, usure du matériel, cotisations sociales. Ces postes ne se voient pas directement sur un chantier, mais ils pèsent bel et bien sur le résultat de fin d’année.
Autre biais fréquent : comparer son tarif horaire à celui d’un salarié. Un salarié ne supporte pas les congés non payés, les périodes creuses, les assurances professionnelles ou l’investissement en outillage. Un taux horaire d’indépendant doit couvrir bien plus que le simple temps de travail facturé : il finance aussi tout ce qui rend ce travail possible.
À retenir
Un prix de vente ne se copie pas sur le concurrent : il se construit à partir de ses propres coûts, charges comprises, et de la marge dont l’entreprise a besoin pour durer.
Les coûts à prendre en compte
Pour fixer un prix de vente solide, il faut d’abord lister l’ensemble des coûts qui pèsent sur l’activité, bien au-delà du prix d’achat des matériaux.
Coûts directs
- Matériaux et fournitures utilisés sur le chantier
- Sous-traitance éventuelle
- Location de matériel spécifique à une mission
Coûts indirects liés au temps de travail
- Salaire ou rémunération du dirigeant
- Charges sociales
- Temps de déplacement et de préparation
- Temps commercial non facturé (devis, visites, relances)
Charges fixes de structure
- Local, véhicule, assurances professionnelles
- Abonnements logiciels, comptabilité
- Amortissement du matériel et de l’outillage
- Frais bancaires et financiers
| Type de coût | Exemples | Facteur de variation |
|---|---|---|
| Coûts directs | Matériaux, sous-traitance | Nature du chantier |
| Coûts indirects | Salaire, charges sociales, trajets | Statut juridique, éloignement |
| Charges fixes | Véhicule, assurances, logiciels | Taille de la structure |
Cette liste n’a rien d’exhaustif : chaque métier a ses spécificités, mais le principe reste le même. Tant que ces postes ne sont pas identifiés un par un, il est impossible de fixer son prix de vente sur une base solide.
Le coût de revient d’une heure de travail
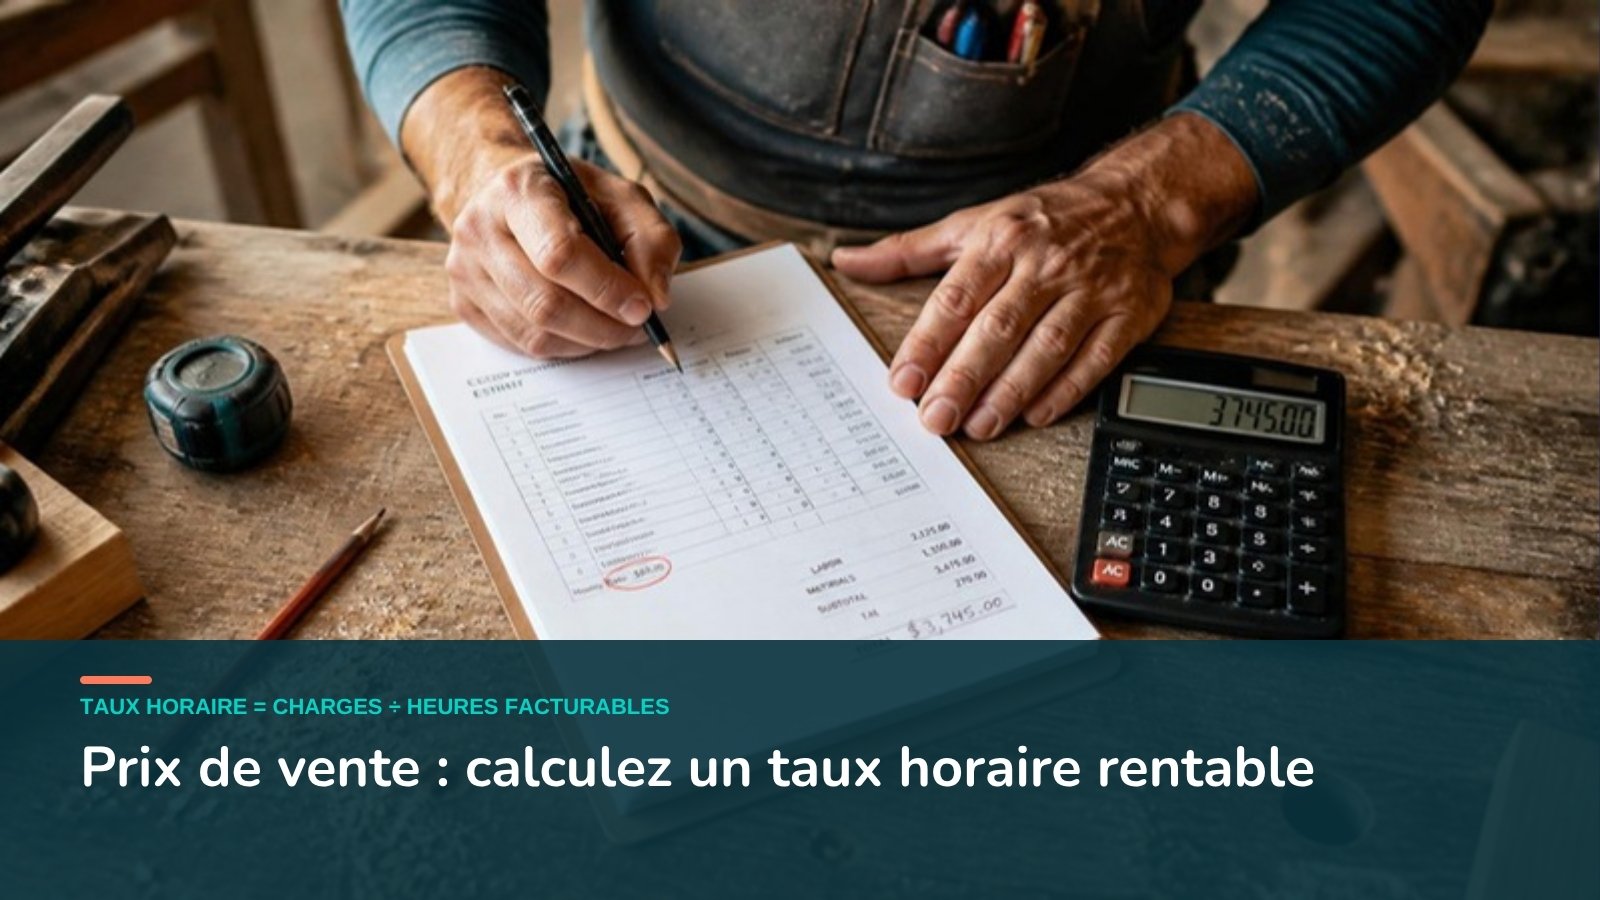
Le coût de revient horaire est la base de tout calcul de prix de vente. Il correspond à l’ensemble des charges de l’entreprise divisé par le nombre d’heures réellement facturables sur une période donnée. La formule peut se résumer ainsi :
À retenir
Coût de revient horaire = Total des charges annuelles ÷ Heures facturables annuelles
Le nombre d’heures facturables n’est jamais égal au nombre d’heures théoriques de travail. Pour l’estimer correctement, il faut déduire du volume théorique annuel plusieurs postes qui réduisent le temps réellement vendu au client :
- les congés et jours fériés ;
- les absences pour maladie ou formation ;
- le temps passé sur les devis non signés et la prospection ;
- les déplacements et la préparation de chantier ;
- le temps administratif (facturation, comptabilité, relances) ;
- les périodes creuses ou sans chantier.
C’est souvent ce dernier point qui est sous-estimé : un artisan qui pense travailler toute l’année à temps plein découvre, une fois ces déductions faites, qu’il ne dispose en réalité que d’une fraction de ses heures théoriques pour facturer son travail.
Exemple fictif
Un artisan estime ses charges annuelles totales (salaire, charges sociales, véhicule, assurances, outillage) à un certain montant, et calcule qu’il dispose d’un nombre d’heures réellement facturables sur l’année, après déduction des temps non productifs listés ci-dessus. En divisant le premier montant par le second, il obtient son coût de revient horaire, qui sert de socle avant d’ajouter la marge.
Ce calcul doit être propre à chaque entreprise : le nombre d’heures facturables varie selon l’activité, la saisonnalité, l’organisation commerciale et le niveau d’expérience. Un artisan qui débute passera souvent plus de temps en devis et en prospection qu’un artisan installé depuis longtemps, ce qui réduit d’autant ses heures facturables la première année.
La méthode pas à pas pour fixer son prix
Lister toutes les charges annuelles
Regrouper charges fixes, charges variables et rémunération souhaitée du dirigeant sur une période de douze mois, sans rien oublier des postes identifiés plus haut.
Déterminer le nombre d’heures réellement facturables
Soustraire congés, jours fériés, temps administratif et temps commercial du nombre d’heures théoriques, pour obtenir un volume d’heures facturables réaliste.
Calculer le coût de revient horaire
Diviser le total des charges annuelles par le nombre d’heures facturables, selon la formule présentée plus haut.
Ajouter la marge souhaitée
Appliquer un coefficient ou un pourcentage de marge au coût de revient pour calculer son taux horaire de vente : Taux horaire de vente = Coût de revient horaire × Coefficient (ou Coût de revient horaire + marge en pourcentage).
Intégrer les coûts directs du chantier
Ajouter matériaux, sous-traitance et frais spécifiques à chaque devis, selon la formule : Prix de vente du chantier = Coûts directs du chantier + (Taux horaire de vente × Heures prévues).
Vérifier la cohérence du prix final
Comparer le résultat avec la valeur perçue par le client et la réalité du marché, sans pour autant aligner son prix sur celui des concurrents.
Exemple fictif
Un artisan calcule un coût de revient horaire à partir de ses charges annuelles et de ses heures facturables. Il applique ensuite un coefficient pour obtenir son taux horaire de vente. Pour un chantier donné, il estime le nombre d’heures nécessaires et ajoute le coût des matériaux prévus. En multipliant son taux horaire de vente par les heures estimées, puis en y ajoutant les coûts directs, il obtient le prix de vente à proposer au client. Ce prix, construit à partir de ses propres coûts, n’a aucune raison de ressembler à celui du concurrent d’à côté.
À retenir
Calculer son taux horaire avant de chiffrer un devis évite de fixer un prix de vente à l’instinct, chantier après chantier.
Pour fiabiliser cette méthode dans la durée, il est utile de tenir un petit gabarit de suivi : une colonne pour le temps estimé par chantier, une colonne pour le temps réellement passé, et un écart en pourcentage. Cet écart, observé sur plusieurs chantiers, permet d’ajuster progressivement les futures estimations et donc le prix de vente artisan proposé en amont.
La marge et le coefficient
Une fois le coût de revient établi, il reste à définir la marge, c’est-à-dire ce qui doit rester dans l’entreprise après paiement de toutes les charges : capacité d’investissement, trésorerie de sécurité, développement futur.
Deux approches courantes :
- La marge en pourcentage : elle s’ajoute au coût de revient pour obtenir le prix de vente.
- Le coefficient multiplicateur : il s’applique directement au coût de revient pour obtenir le prix final, en intégrant la marge souhaitée.
Le niveau de marge adapté dépend de nombreux facteurs propres à chaque entreprise : niveau de risque du métier, investissement en matériel, ancienneté de la structure, positionnement souhaité. Il n’existe pas de taux universel valable pour tous les artisans ; chacun doit l’ajuster selon sa situation réelle et ses objectifs.
Exemple fictif
Un artisan applique un coefficient à son coût de revient horaire pour obtenir son taux horaire de vente. Ce coefficient intègre à la fois la marge souhaitée et une marge de sécurité pour absorber les imprévus de chantier, comme un dépassement de temps ou un aléa matériel.
Les erreurs fréquentes
Erreur à éviter
Copier le prix du concurrent. Un concurrent peut avoir une structure de coûts différente, voire un prix de vente lui-même trop bas et non rentable.
Oublier le temps non facturable. Devis, trajets, gestion administrative : ce temps existe bel et bien et doit être financé par le prix de vente.
Confondre chiffre d’affaires et marge. Un chiffre d’affaires élevé ne garantit rien si les charges ne sont pas couvertes avec suffisamment de marge.
Ne jamais réviser ses prix. Les charges évoluent ; un prix fixé une fois pour toutes devient vite obsolète.
Comment réviser ses prix
Le prix de vente n’est pas figé. Il doit être revu régulièrement, notamment lors de l’évolution des charges fixes, d’une hausse du coût des matériaux, d’un changement de statut ou d’une embauche. Une révision annuelle minimum permet de vérifier que le coût de revient horaire reflète toujours la réalité de l’entreprise.
Il est également utile de comparer, chantier après chantier, le temps estimé et le temps réellement passé, grâce au gabarit évoqué plus haut, afin d’ajuster les futurs devis en conséquence. Cette révision régulière est ce qui distingue un prix de vente artisan réellement piloté d’un tarif figé depuis les débuts de l’activité.
Prix de vente et seuil de rentabilité sont les deux faces d’un même calcul : notre guide du seuil de rentabilité, avec un calculateur gratuit, montre combien de chiffre d’affaires, et donc combien d’heures facturées, il vous faut chaque mois pour couvrir vos charges et vous rémunérer. Suivez ensuite votre marge réelle dans un tableau de bord mensuel, et protégez-la en encaissant à temps grâce à une méthode de relance des factures impayées.
Synthèse
Fixer son prix de vente repose sur une méthode simple dans son principe : connaître précisément ses coûts, calculer un coût de revient horaire réaliste, puis y appliquer une marge cohérente avec les objectifs de l’entreprise. Copier le concurrent ne protège pas la rentabilité ; seule une connaissance fine de ses propres charges le permet. C’est cette démarche, répétée et affinée au fil des chantiers, qui transforme un prix de vente artisan approximatif en un outil de pilotage fiable.
Conclusion
Prendre le temps de calculer son coût de revient et son taux horaire est un investissement qui se rentabilise rapidement en sérénité de gestion. Des outils de pilotage financier, comme ceux proposés par PatronZen, peuvent faciliter le suivi de ces indicateurs au quotidien.
Besoin d’y voir clair dans votre trésorerie ?
PatronZen vous aide à construire vos outils de pilotage et à les tenir dans la durée.
Parler de ma situationQuestions fréquentes
Comment calculer son taux horaire quand on débute en tant qu’artisan ?
Il faut estimer ses charges prévisionnelles annuelles et son nombre d’heures facturables réaliste, même en l’absence d’historique, puis ajuster ces estimations au fil des premiers mois d’activité.
Faut-il aligner son prix de vente sur celui des concurrents ?
Non, car un concurrent peut avoir une structure de coûts différente ou vendre lui-même à un prix non rentable. Le prix doit avant tout couvrir les coûts réels de l’entreprise.
Quelle est la différence entre coût de revient et prix de vente ?
Le coût de revient correspond à l’ensemble des charges nécessaires pour réaliser une prestation, tandis que le prix de vente y ajoute la marge souhaitée par l’entreprise.
À quelle fréquence faut-il revoir son prix de vente ?
Il est recommandé de le revoir au minimum une fois par an, ou dès qu’une charge importante évolue, comme le coût des matériaux ou une embauche.
Comment intégrer le temps non facturable dans le calcul du taux horaire ?
En déduisant du nombre d’heures théoriques les temps de trajet, d’administratif et de devis, pour obtenir un nombre d’heures réellement facturables plus réaliste.
Un coefficient multiplicateur est-il préférable à un pourcentage de marge ?
Les deux méthodes sont valables ; le choix dépend des habitudes de gestion de l’artisan et de la lisibilité souhaitée dans ses calculs de devis.
Écrire à Régis
Une question sur votre trésorerie, vos chiffres ou un accompagnement ? Je vous réponds personnellement.
Message bien reçu, merci !
Régis revient vers vous rapidement, par e-mail ou par téléphone.